
タックス ファンタスティック! 第99回テーマ
99回目の再評価 ―株価も、私たちも―
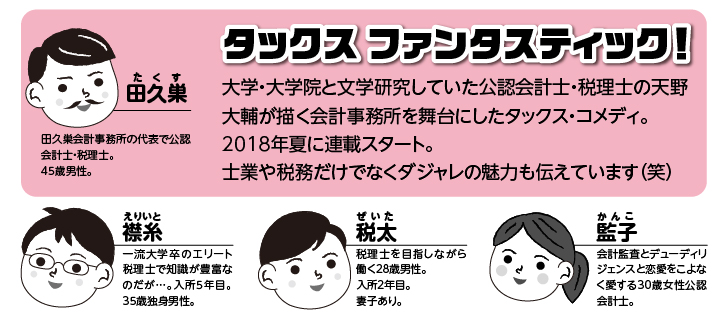
田久巣会計事務所の代表の田久巣だ。この連載も今回で99回。あと1回で100回だが、作者はもう記念回のことで頭がいっぱいらしい。目の前の原稿を忘れないでほしい。さて、税制改正に向けた議論が気になる季節だ。国税庁では、取引相場のない株式の評価について見直しが検討されている。長く使ってきた仕組みも、変化に応じた点検が必要だ。今回は株式の評価と、私たち自身の「再評価」について考えたい。
監 子 いよいよ来月で100回です!今月は前夜祭ですね!
税 太 月刊なので前月祭です。それに、99回目にも本編は必要ですよ。
襟 糸 99回も続けば、吾輩に対する読者の評価も相当高いだろう。
監 子 その評価こそ、一度見直したほうがよさそうです。
襟 糸 むむむ、吾輩まで評価見直しの対象なのか。
税 太 そういえば、取引相場のない株式の評価が話題ですね。
監 子 私のクライアントも気にしています。「株価が上がるなら、今すぐ子どもに贈与したほうがいいの?」って。
襟 糸 まず、相続税・贈与税の評価の話だとして整理しよう。現行の原則的評価方式は、大まかには大会社が類似業種比準方式、小会社が純資産価額方式、中会社が両者の併用だ。株主の区分や会社の状況によっても取扱いが異なる。
監 子 先輩も、自己評価と他者評価の併用にしてください。
襟 糸 吾輩の説明を薄めるな。2026年8月20日の国税庁の有識者会議では、規模別の評価体系を見直し、一般の評価会社では残余利益方式を原則とする骨子も示された。ただし、まだ検討案であって改正決定ではない。
税 太 残余利益って、どんな考え方ですか?
監 子 作者が100回記念に使ったあとに残る原稿料?
襟 糸 違う。今回の案は、簿価純資産を土台に、通常期待される利益を上回る、または下回る部分を一定期間分、現在の価値に換算して加減する考え方だ。
税 太 連載にたとえれば、過去99回の蓄積だけでなく、これからも価値を生めるかを考えるんですね。
監 子 では、先輩のダジャレの将来価値は?
襟 糸 当然、非常に高い。
監 子 また自己評価100%!
田久巣 こらこら。評価の公平さは大切だ。一方、会議では事業承継や税負担への影響を懸念する意見も出ている。評価額が上がっても、後継者の手元に納税資金が増えるわけではないからね。
税 太 会社を継ぐための株式を、簡単に売ってお金に換えられるとも限りませんしね。
監 子 では、さっきのクライアントには何と答えれば?
田久巣 まず現行制度と検討案を分けて伝える。「必ず上がる」「今すぐ贈与すべき」とは言わない。そのうえで、今の株価、後継者の意思、納税資金、ほかの家族への配慮を整理する。改正を待たずにできる準備もある。
襟 糸 株価を下げることだけが目的ではない。会社の価値を育てながら、次世代へ渡すことが大事なのだ。
監 子 先輩、急に株が上がりました!
襟 糸 その評価なら受け入れよう。
税 太 会社のことを考えると、遺言の内容も一度書いて終わりではないですね。
田久巣 そうだ。制度だけでなく、財産や家族の事情も変わる。「誰に何を、なぜ残したいのか」を折々に確かめたい。
税 太 「AIユイゴンWell-B」も、AIとの会話で想いを整理し、遺言書草案を保存して見直せますね。
田久巣 うむ。ただし、アプリで草案を直すだけで正式な遺言まで変更されるわけではない。税務の検討や遺言への反映は、専門家と確認して進めたい。
税 太 僕は元SEなので、制度の変更をどう開発に反映するかも気になります。AIが検討中の案を決定事項として答えない仕組みも必要ですね。
襟 糸 コードを書くだけでなく、何を根拠に、いつの制度として答えるかを設計する。そこにも税理士の出番があるわけか。
大 輔 そういう仕事に興味のある税理士さんと、一緒にAIユイゴンを育てていきたいんです!
監 子 作者が出てきた!100回目まで待てなかったんですか?
大 輔 人との出会いに、キリのいい回数を待つ必要はないでしょう。
税 太 いいことを言って、採用の話を差し込みましたね。
大 輔 99回の経験を生かした構成です。
監 子 その構成も再評価の対象です。
マダナイ 知識も、遺言も、アプリも、育て続けることが大事だにゃ。99回積み重ねても、100回目に学ぶことは、まだあるにゃ。
税 太 「マダナイ」君が「まだある」って!
監 子 では作者さん、来月の原稿は?
大 輔 まだない。
襟 糸 そこは猫に寄せなくていい!
【今回のポイント】
「株式評価の見直しは、計算方法だけでなく、事業承継や家族の未来にも関わる。現行制度と検討案を区別し、評価額だけに目を奪われず、経営の継続、納税資金、家族の納得まで考えたい。税務の知識をAIの回答やサービスの設計に生かす仕事にも、専門家の力が必要だ。知識も遺言もアプリも、一度つくれば完成というわけではない。99回分の経験は財産だが、100回目も同じでよいという保証ではない。株式の評価を見直すついでに、自分の知識も見直そう。会社の株は適正に、自分の株は学びで上げる。これが士業の『成長株』というものだ!」
[『TACNEWS』タックス ファンタスティック!|2026年10月|連載 ]
筆者 天野 大輔(あまの だいすけ)
1979年生まれ。公認会計士・税理士。税理士法人レガシィ代表社員。慶應義塾大学・大学院修了(フランス文学を研究)。情報システム会社でSEとして勤務。その後公認会計士試験に合格し、監査法人等で会計監査、事業再生、M&A支援等を行う。その後、相続専門約60年の税理士法人レガシィへ。相続・事業承継対策の実務を経て、プラットフォームの構築を担当。2019年に士業事務所間で仕事を授受するWebサービス「Mochi-ya」、2020年にシニア世代向けの専門家とやりとりするWebサービス「相続のせんせい」、2024年に士業のためのSNS「サムシナ」、2025年8月にデジタル遺言アプリ『AIユイゴンWell-B』をリリース。主な著書に『相続でモメる人、モメない人』(2023年、講談社/日刊現代)、『100億円相続事典』(2024年、日経BP)がある。2025年より中央経済社『税務弘報』にて「文学で学ぶ相続の知恵」を全12回連載。2026年より全国賃貸住宅新聞社『地主と家主』にて「名作に学ぶ地主と相続」を毎月連載中。YouTubeチャンネル「相続と文学」を配信中。
>> AIユイゴンWell-Bのダウンロードはこちら(iOS版/Android版)